Domain medizinprogramme.de kaufen?
Wir ziehen mit dem Projekt
medizinprogramme.de um.
Sind Sie am Kauf der Domain
medizinprogramme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain medizinprogramme.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Bewegungslernen in Prävention, Training, Therapie und Rehabilitation, Taschenbuch von Markus Humer, Hofmann-Verlag, 978-3-7780-7032-1Bewegungslernen In Prävention, Training, Therapie Und Rehabilitation, Taschenbuch Von Markus Humer, Hofmann-verlag, 978-3-7780-7032-1, Seitenanzahl: 17621,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baltes, Sabine: Gesundheit -- KrankheitGesundheit -- Krankheit , Ein Balanceakt , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 11., erweiterte Auflage, Erscheinungsjahr: 20240228, Produktform: Kartoniert, Autoren: Baltes, Sabine~Höll-Stüber, Eva, Edition: ENL, Auflage: 24011, Auflage/Ausgabe: 11., erweiterte Auflage, Seitenzahl/Blattzahl: 320, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsschule; Gesundheit; Lehrbuch, Fachschema: Gesundheitsberufe / Berufsbezogenes Schulbuch, Fachkategorie: Schule und Lernen: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik GmbH, Länge: 239, Breite: 172, Höhe: 22, Gewicht: 543, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2740240 A20324278 A11944671 A5255625,36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resilienz im Gesundheitswesen, Fachbücher von Sachverständigenrat GesundheitDie SARS-CoV-2-Pandemie, der Krieg Russlands gegen die Ukraine, Hochwasser, Waldbrände und Hitzewellen als Folgen des Klimawandels: Viele unterschiedliche Krisen betreffen direkt oder indirekt die gesundheitliche und pflegerische Versorgung in Deutschland. Angesichts solcher Herausforderungen nimmt der Sachverständigenrat Gesundheit in seinem im Januar 2023 erscheinenden Gutachten die Krisenfestigkeit des deutschen Gesundheitssystems in den Blick. Die häufig anzutreffende Wahrnehmung, dass hierzulande alles gut organisiert sei und wir dank eines differenzierten Rettungs- und Gesundheitssystems bestens auch auf unvorhergesehene Entwicklungen vorbereitet seien, erweist sich als trügerisch. Unser Gesundheitssystem ist vielmehr hochkomplex, störanfällig, mangelhaft digitalisiert und schlecht koordiniert. Im Ergebnis ist es auf Krisen – trotz hohen Mitteleinsatzes – nur unzureichend vorbereitet. In seinem neuen Gutachten analysiert der Sachverständigenrat Gesundheit Stärken und Schwächen des deutschen Gesundheitssystems im Hinblick auf aktuelle und kommende Krisen und gibt Empfehlungen, wie dessen Widerstands- und Erneuerungsfähigkeit – seine „Resilienz“ – gestärkt werden kann.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlhammer Gesundheit und Krankheit bei Menschen mit geistiger BehinderungDie gesunde Teilhabe von Menschen mit geistiger Behinderung an der Gesellschaft kann nur gelingen, wenn die beteiligten Disziplinen Pädagogik, Medizin und Psychologie eng kooperieren. Über ein gemeinsames Fachvokabular hinaus ist dafür ein praxisnaher gemeinsamer Wissensbestand zum Thema Krankheit und Gesundheit von Menschen mit geistiger Behinderung notwendig. Gerade auf diesem Themenfeld entwickelte sich in den letzten Jahren ein neues Verständnis körperlicher und psychischer Gesundheit von Menschen mit geistiger Behinderung und der Möglichkeiten ihrer medizinisch-pädagogischen Begleitung sowie gesellschaftlichen Teilhabe. Der Band liefert über die Grundbegriffe und Grundkonzepte des Umgangs mit Krankheit und Gesundheit hinaus das Basiswissen hinsichtlich der Entwicklung, der Erkrankung, der Diagnostik, Prophylaxe, Gesundheitsförderung und Prävention.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
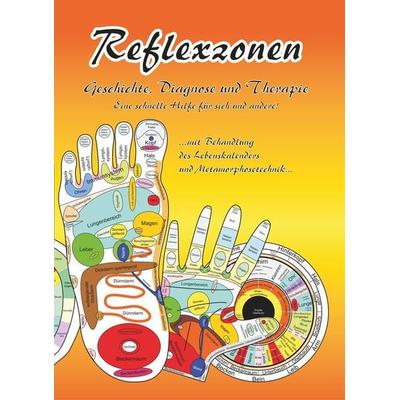
Reflexzonen - Geschichte, Diagnose und Therapie.'schnelle Hilfe Für Sich Und Andere! Dieses Buch Gibt Eine Übersicht Über Die Reflexzonenmassage. Es Wird Auf Die Geschichte Und Entstehung Der Reflexzonenbehandlung Bis Zur Entwicklung Der Heutigen Reflexzonentherapie Eingegangen. Die Anatomie Und...19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegungslernen in Prävention, Training, Therapie und Rehabilitation, Taschenbuch von Markus Humer, Hofmann-Verlag, 978-3-7780-7032-1Bewegungslernen In Prävention, Training, Therapie Und Rehabilitation, Taschenbuch Von Markus Humer, Hofmann-verlag, 978-3-7780-7032-1, Seitenanzahl: 17621,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baltes, Sabine: Gesundheit -- KrankheitGesundheit -- Krankheit , Ein Balanceakt , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 11., erweiterte Auflage, Erscheinungsjahr: 20240228, Produktform: Kartoniert, Autoren: Baltes, Sabine~Höll-Stüber, Eva, Edition: ENL, Auflage: 24011, Auflage/Ausgabe: 11., erweiterte Auflage, Seitenzahl/Blattzahl: 320, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsschule; Gesundheit; Lehrbuch, Fachschema: Gesundheitsberufe / Berufsbezogenes Schulbuch, Fachkategorie: Schule und Lernen: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik GmbH, Länge: 239, Breite: 172, Höhe: 22, Gewicht: 543, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2740240 A20324278 A11944671 A5255625,36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Resilienz im Gesundheitswesen, Fachbücher von Sachverständigenrat GesundheitDie SARS-CoV-2-Pandemie, der Krieg Russlands gegen die Ukraine, Hochwasser, Waldbrände und Hitzewellen als Folgen des Klimawandels: Viele unterschiedliche Krisen betreffen direkt oder indirekt die gesundheitliche und pflegerische Versorgung in Deutschland. Angesichts solcher Herausforderungen nimmt der Sachverständigenrat Gesundheit in seinem im Januar 2023 erscheinenden Gutachten die Krisenfestigkeit des deutschen Gesundheitssystems in den Blick. Die häufig anzutreffende Wahrnehmung, dass hierzulande alles gut organisiert sei und wir dank eines differenzierten Rettungs- und Gesundheitssystems bestens auch auf unvorhergesehene Entwicklungen vorbereitet seien, erweist sich als trügerisch. Unser Gesundheitssystem ist vielmehr hochkomplex, störanfällig, mangelhaft digitalisiert und schlecht koordiniert. Im Ergebnis ist es auf Krisen – trotz hohen Mitteleinsatzes – nur unzureichend vorbereitet. In seinem neuen Gutachten analysiert der Sachverständigenrat Gesundheit Stärken und Schwächen des deutschen Gesundheitssystems im Hinblick auf aktuelle und kommende Krisen und gibt Empfehlungen, wie dessen Widerstands- und Erneuerungsfähigkeit – seine „Resilienz“ – gestärkt werden kann.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlhammer Gesundheit und Krankheit bei Menschen mit geistiger BehinderungDie gesunde Teilhabe von Menschen mit geistiger Behinderung an der Gesellschaft kann nur gelingen, wenn die beteiligten Disziplinen Pädagogik, Medizin und Psychologie eng kooperieren. Über ein gemeinsames Fachvokabular hinaus ist dafür ein praxisnaher gemeinsamer Wissensbestand zum Thema Krankheit und Gesundheit von Menschen mit geistiger Behinderung notwendig. Gerade auf diesem Themenfeld entwickelte sich in den letzten Jahren ein neues Verständnis körperlicher und psychischer Gesundheit von Menschen mit geistiger Behinderung und der Möglichkeiten ihrer medizinisch-pädagogischen Begleitung sowie gesellschaftlichen Teilhabe. Der Band liefert über die Grundbegriffe und Grundkonzepte des Umgangs mit Krankheit und Gesundheit hinaus das Basiswissen hinsichtlich der Entwicklung, der Erkrankung, der Diagnostik, Prophylaxe, Gesundheitsförderung und Prävention.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Band 4: Prävention und Rehabilitation, Fachbücher von Annette Lauber, Petra SchmalstiegDer Band 4 der Reihe „Verstehen & Pflegen“ bietet umfassende Informationen zur Prävention und Rehabilitation in der Pflege. Er richtet sich an Fachkräfte, die Menschen jeden Alters professionell betreuen möchten, von Frühgeborenen bis zu älteren Menschen. Die Inhalte sind praxisnah und leicht verständlich aufbereitet, was das Lernen komplexer Themen erleichtert. Zahlreiche Beispiele aus der Pflegepraxis unterstützen den Transfer theoretischer Konzepte in den Alltag. Jedes Kapitel enthält Zusammenfassungen, die das Lernen und Wiederholen wichtiger Inhalte fördern. Zudem werden Literaturverweise bereitgestellt, die den Einstieg in das wissenschaftliche Arbeiten erleichtern. In dieser vierten Auflage wurden alle Inhalte aktualisiert und die aktuellen Pflegediagnosen berücksichtigt. Das optimierte Layout mit verbesserter Leseführung sorgt dafür, dass das Lernen noch mehr Freude bereitet.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.